
De quoi se compose la différence entre brut et net ?
Quatre prélèvements séparent votre salaire brut de ce qui arrive sur votre compte. Trois sont des cotisations sociales – CNSS et AMO pour la part salariale, éventuellement une retraite complémentaire – et le quatrième est l’impôt sur le revenu.
L’ordre de calcul compte autant que les taux : l’IR ne s’applique pas au brut, mais au salaire net imposable, obtenu après déduction des frais professionnels et des cotisations sociales. C’est pourquoi une augmentation de brut ne se traduit jamais par la même augmentation de net.
| Tranche annuelle | Taux | Somme à déduire |
|---|---|---|
| Jusqu’à 40 000 MAD | 0 % | - |
| De 40 001 à 60 000 MAD | 10 % | 4 000 MAD |
| De 60 001 à 80 000 MAD | 20 % | 10 000 MAD |
| De 80 001 à 100 000 MAD | 30 % | 18 000 MAD |
| De 100 001 à 180 000 MAD | 34 % | 22 000 MAD |
| Au-delà de 180 000 MAD | 37 % | 27 400 MAD |
Sources : Direction Générale des Impôts (DGI), Code Général des Impôts, Loi de Finances 2026, barèmes CNSS. Détail sur la page méthodologie.
| Salaire brut | 12 000 MAD | |
|---|---|---|
| Frais professionnels Déduction fiscale, plafond annuel de 35 000 MAD atteint | - 2 917 MAD | |
| CNSS Sur assiette plafonnée | - 269 MAD | |
| AMO | - 271 MAD | |
| Net imposable Base de l’impôt sur le revenu | 8 543 MAD | |
| Impôt sur le revenu | - 1 071 MAD | |
| Net à payer | 10 389 MAD |
Les frais professionnels réduisent la base de l’impôt, pas le virement : le net à payer se calcule sur le brut diminué de la CNSS, de l’AMO et de l’impôt.
Les frais professionnels, la déduction que tout le monde oublie
Avant de calculer l’impôt, l’administration retire du brut un forfait censé couvrir vos frais liés à l’emploi. Ce forfait est de 35 % pour les rémunérations annuelles modestes et de 25 % au-delà d’un seuil, dans les deux cas plafonné à 35 000 MAD par an. Le détail des règles figure sur le portail de la Direction Générale des Impôts.
Ce plafond a une conséquence directe : au-delà d’environ 140 000 MAD de brut annuel, la déduction cesse d’augmenter. Chaque dirham supplémentaire est alors imposé sans compensation, ce qui explique la sensation de « palier » que décrivent beaucoup de salariés en milieu de carrière.
CNSS et AMO : deux logiques opposées
La cotisation CNSS salariale s’applique à un salaire plafonné : au-delà du plafond mensuel, elle n’augmente plus. La contribution AMO, elle, n’est pas plafonnée et suit intégralement le salaire. Les barèmes et plafonds officiels sont publiés par la Caisse Nationale de Sécurité Sociale.
Pour les hauts salaires, cela signifie que la CNSS devient marginale en pourcentage alors que l’AMO reste proportionnelle. Cela signifie aussi que la retraite CNSS se construit sur une base plafonnée, quel que soit votre salaire réel – d’où l’intérêt d’une retraite complémentaire, dont notre simulateur de pension montre l’effet.
Calcul salaire brut en net maroc : l’ordre qui change tout
Le calcul salaire brut en net maroc suit toujours la même séquence : on part du brut, on retire les frais professionnels, puis la part salariale CNSS et AMO, on obtient le net imposable, on applique l’IR, et on arrive au net à payer. Inverser ces étapes, ou appliquer l’IR au brut, donne un résultat faux même avec les bons taux.
Guides utiles ensuite : simulateur retraite CNSS, timbres et frais de documents, et la page méthodologie pour les textes sources.
Charges de famille et CIMR
Chaque personne à charge – conjoint sans revenu, enfants dans la limite prévue – ouvre droit à une réduction d’impôt forfaitaire, dans la limite de six personnes. C’est une réduction d’impôt, pas une déduction de revenu : elle se retranche de l’IR calculé, jamais du salaire imposable. Le cadre du droit du travail et des charges familiales est précisé côté ministère de l’Emploi.
Les cotisations de retraite complémentaire de type CIMR, lorsqu’elles existent, se déduisent en revanche du revenu imposable. Elles réduisent donc l’impôt tout en constituant un droit futur, ce qui en fait l’un des rares dispositifs à double effet dans une fiche de paie marocaine.
Limites du simulateur
Le formulaire couvre désormais primes imposables, avantages en nature, indemnités exonérées, CIMR (en % ou en MAD), autres retenues post-impôt, et une estimation du coût employeur (CNSS patronale, AMO, allocations familiales, formation professionnelle).
Restent hors périmètre : stock-options, pluralité d’employeurs, régimes particuliers des nouvelles recrues, conventions collectives atypiques, et mutuelles ou assurances à taux négocié hors saisie. Pour un contrat très variable, prenez le résultat comme base de discussion avec le service paie.
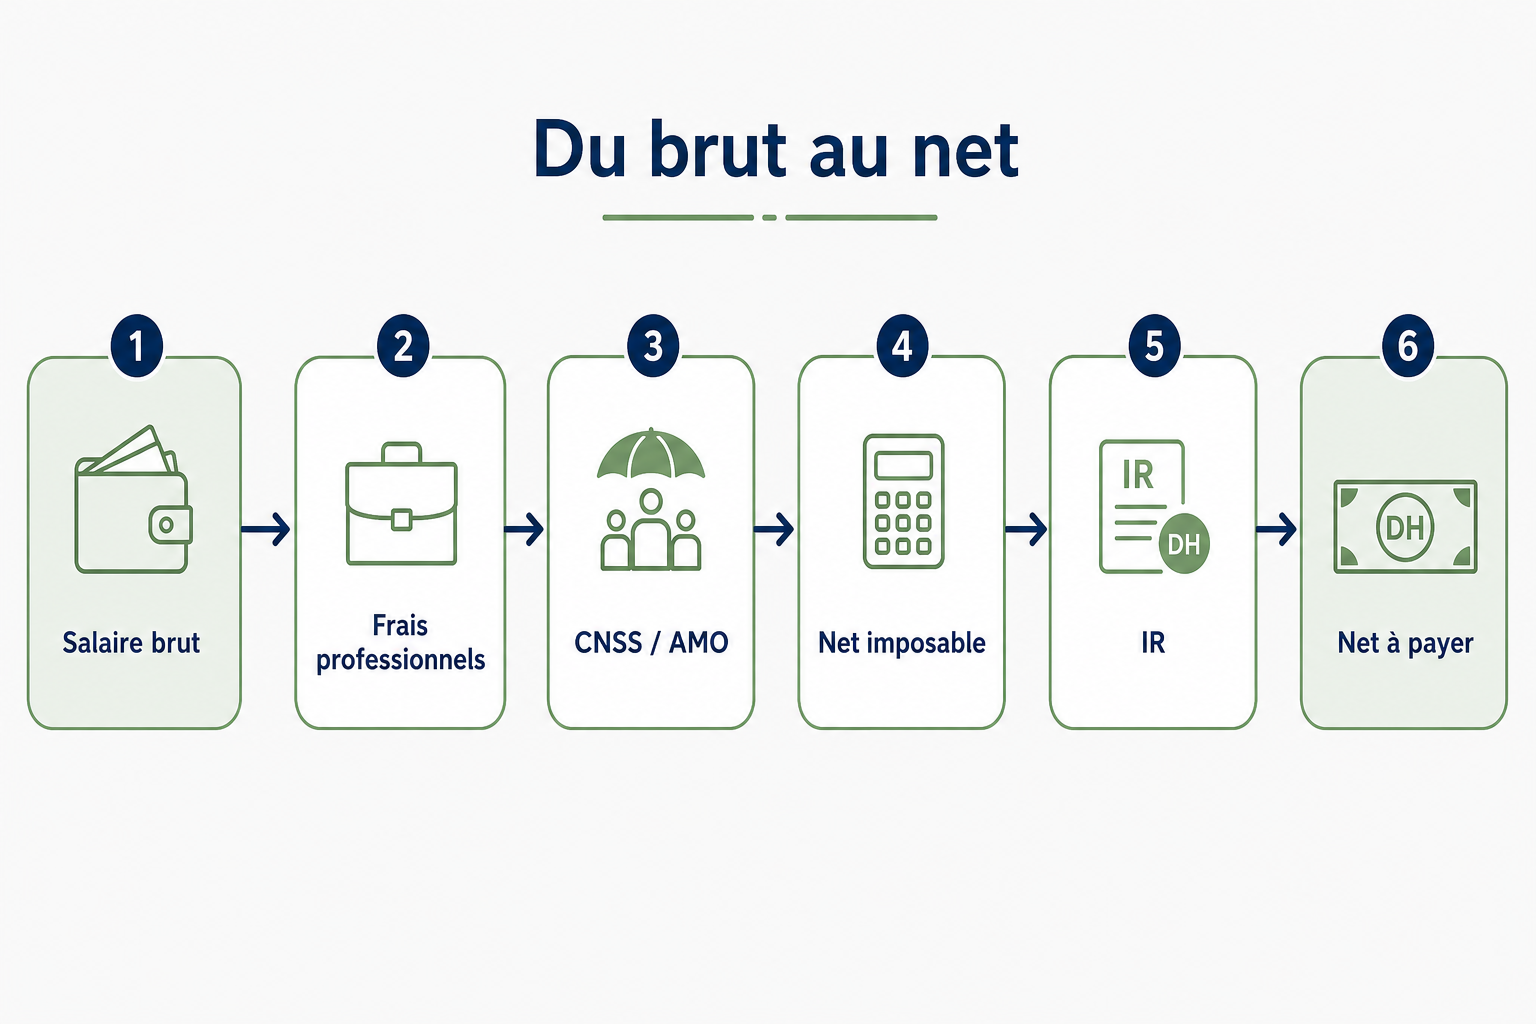
Schéma du calcul salaire brut en net maroc : brut, frais professionnels, CNSS/AMO, net imposable, IR, puis net à payer.
Questions fréquentes
Pourquoi mon net calculé diffère-t-il de ma fiche de paie ?
Ouvrez d’abord « Personnaliser ma paie » : primes, avantages, exonérations et autres retenues y sont saisisables. Les écarts restants viennent souvent d’une mutuelle à taux négocié, d’un régime particulier ou d’une pluralité d’employeurs, hors simulateur.
Le calcul net vers brut est-il exact ?
Il procède par approches successives jusqu’à retrouver au dirham près le net demandé. C’est mathématiquement exact au regard du barème utilisé, mais il repose sur les mêmes hypothèses simplificatrices que le sens brut vers net.
Les charges de famille réduisent-elles le salaire imposable ?
Non. Elles réduisent l’impôt lui-même, à hauteur d’un forfait par personne et dans la limite de six personnes. La différence est importante : l’effet est le même quel que soit votre taux d’imposition.
Un MRE de retour au Maroc paie-t-il l’IR marocain ?
Dès lors que vous devenez résident fiscal au Maroc et que vous y percevez un salaire, oui. Les revenus de source étrangère relèvent des conventions de non-double imposition ; notre guide sur la double imposition pose les principes, mais une situation mixte mérite un avis professionnel.
Dernière mise à jour : janvier 2026 · Estimation indicative - vérifiez auprès de l’administration compétente.